
扶養内・扶養範囲内に抑えたい年収とは?106万の壁はどうなる?130万円の壁は?【社労士監修】


パートで働く主婦・主夫の方の中には、配偶者の社会保険や税金の扶養範囲内で働き続けたいと考える人も多いでしょう。扶養には「社会保険上の扶養」と「税制上の扶養(扶養控除)」の2種類があり、いずれも年収が一定額を超えると扶養から外れてしまいます。ここでは、扶養内に収まるための年収について詳しく解説します。
- 106万円の壁は、2026年10月以降、収入条件はなくなり、週20時間勤務かが重要になります
- 130万円の壁は、引き続き残ります
- 130万円の一時的な超過は、事業主証明で連続2回まで扶養に残れる場合があります。
扶養内・扶養範囲内とは
パートで働く主婦・主夫に関係する扶養には、会社員などで働く配偶者の健康保険や年金などの「社会保険上の扶養」と、配偶者控除・配偶者特別控除の「税制上の扶養」の2つがあります。パートで扶養内に収めるには、それぞれパート年収の上限基準が設けられています。その年収上限のことを、通称〇〇万円の壁と呼んでいます。
社会保険の扶養とは
社会保険の扶養とは、パート主婦・主夫の場合は、配偶者の会社の社会保険の扶養に入ることを指します。扶養に入ることで、被扶養者の国民年金や健康保険の保険料負担がなくなります。一方で、親などの社会保険の扶養に入っている学生やフリーターの場合、扶養されるのは健康保険のみが対象のため、20歳以上であれば国民年金保険料は自分で支払わなければなりません。
社会保険の扶養判定に使う年間収入には、交通費手当なども含まれます。パート主婦・主夫がパート先の社会保険へ加入すると配偶者の扶養から外れることになります。また、勤務先での加入要件を満たさない場合であっても、年間収入が継続的に130万円以上になると見込まれる場合は、同様に配偶者の扶養から外れることになります。細かい判定基準は協会けんぽや各健康保険組合によって異なるので、気になる人は確認すると良いでしょう。
税制上の扶養とは
パート主婦・主夫に関係する税制上の扶養には、配偶者控除・配偶者特別控除があります。こちらは、配偶者が会社員でも自営業でも条件があえば適用され、控除を受ける配偶者の所得税・住民税の計算上、所得控除を受けられます。控除額は、パート年収169万円以下が満額で、169万円を超えると徐々に減り、年収207万円まで控除額があります。
>配偶者控除・配偶者特別控除を解説(150万円→169万円へ引き上げ)
扶養内・扶養範囲に抑えるための働き方・条件
社会保険の扶養に関して、正社員の3/4以上の時間や月の日数を働いている人は、勤務先の社会保険に加入することになっていますが、多くのパートタイムで働く人が関係するのは、それより労働時間や日数が少ないケースです。
106万円の壁は、収入額は問わず、週20時間以上かが主軸になる
2026年10月より、それまで106万円の壁と呼ばれる根拠となっていた収入条件がなくなり、週の所定労働時間が20時間以上で2ヶ月を超える雇用見込みがあることで判断するように変更されました。従業員規模の条件は残りますが、これも2027年10月以降に段階的に縮小されていく予定です。
- 所定労働時間が週20時間以上
- 勤務期間が2ヵ月を超える見込みがある
- 勤務先の従業員が51人(厚生年金保険の被保険者数)以上の企業(※4)
- 学生は対象外(夜間や定時制など、学生が加入対象となる場合もある)
- 臨時に支払われる賃金や1ヶ月を超える期間ごとに支払われる賃金(例:結婚手当、賞与等)
- 時間外労働、休日労働および深夜労働に対して支払われる賃金(例:割増賃金等)
- 最低賃金法で算入しないことを定める賃金(例:精皆勤手当、通勤手当、家族手当)
130万円の壁は継続。収入要件を超えると社会保険の扶養を外れる
年収が原則として130万円以上になると見込まれる場合、原則、配偶者の社会保険の扶養から外れます。こちらは掛け持ちも含めた収入が毎月の収入が常時年間130万円以上に相当するかで判断されます。
繁忙期や人手不足により残業が増え、一時的にパート年収が130万円を超えてしまった場合には、協会けんぽなどの扶養の確認の際に事業主証明を提出し、保険者が一時的な収入増と認めれば、原則として連続2回まで被扶養者認定を受けられます。被扶養者認定を受けるためには、収入基準や生計維持関係を満たすことなどが条件となります。
>「パート・アルバイトで働く130万円の壁でお困りの皆さまへ」(厚生労働省)
扶養から外れると、健康保険は、住んでいる市区町村の国民健康保険かパート先の健康保険(加入要件を満たす場合)に加入し、自ら保険料の支払いを求められます。年金も、自ら国民年金保険料を支払うか、パート先の厚生年金保険への加入をすることになります。保険料は加入先・年齢・地域・収入などによって異なります。
社会保険の扶養チェックチャート
配偶者の社会保険の扶養に入れるかどうかは、以下のフローチャートで確認してみましょう。
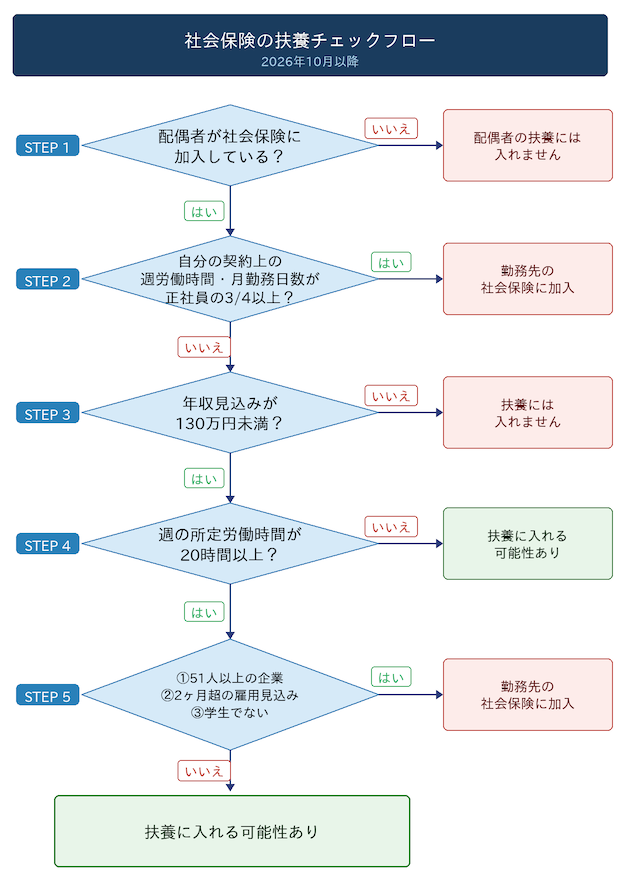
なお、60歳以上または一定の障害者の方は年間収入180万円未満が扶養の基準となります。ここでいう「年間収入」とは過去の収入ではなく、認定日以降の見込み収入を指し、失業給付・公的年金・傷病手当金なども含まれます。
扶養内で働きたいなら、パート先に伝えておくことも大切
手取り年収を重視するなら、「130万円の壁」を意識すると良いでしょう。社会保険料や世帯の手取りは、収入・年齢・加入先・配偶者の収入などによって異なります。そのため、自分で収入を把握しながら、パート先にも「扶養内で働きたい」と事前に伝えておくことをおすすめします。
一方、扶養を外れて収入を増やしたい人は、社会保険料や税負担を確認しながら働き方を検討しましょう。
パート代自身にかかる所得税は住民税についてはこちらで解説しています。
渋田貴正
司法書士事務所V-Spirits 代表司法書士。大学卒業後、大手食品メーカーや外資系専門商社に在職中に税理士、司法書士、社会保険労務士の資格を取得。2012年独立し、司法書士事務所開設。
https://www.pright-si.com/
※初回公開:2020年4月3日、2024年9月17日、2024年10月1日、2025年12月1日、2026年9月18日
※文中の社名・所属等は、取材時または更新時のものです。