
103万円の壁はどうなった?本人の所得税・親や配偶者の扶養控除


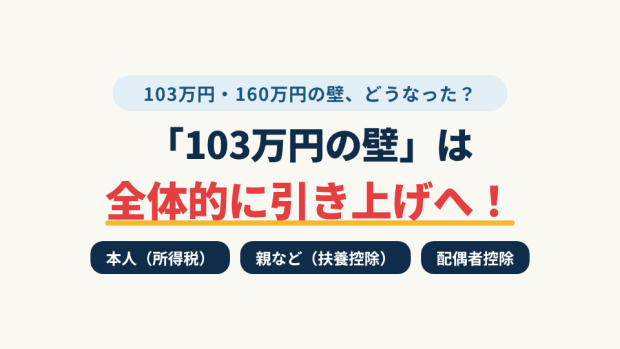
久しぶりに「また働こう!」と考えた人にとって、「103万円を意識しないといけなかったけど…今は?」と思う人もいると思います。所得税の「103万円の壁」は、税制改正により2026年から178万円へ引き上げられました。一方、社会保険には税制とは別の加入・扶養基準があります。この記事では、最新の「年収の壁」について解説します。
- 自分の収入に対する所得税の非課税ラインは、かつての103万円の壁を経て、178万円に引き上げられました
- 学生世代の親が受けられる扶養控除や、配偶者控除・配偶者特別控除も拡大されました
- 配偶者の税金控除の枠も実質169万円まで拡大しています。
103万円の壁は、2026年はより引き上がっている
これまで「103万円」という数字は、アルバイトやパートなどで働く人自身に所得税の課税ライン、学生の親などの税金控除ライン、配偶者の税金控除のラインなど複数の意味がありました。近年の税制改正により、それぞれの控除のボーラーラインは引き上がり、2026年も制度が変更になっています。
- パートやバイト代に対する所得税:103万円→178万円に
- 親などの税金控除:103万円→大学生世代は159万円に、それ以外も136万円に
- 配偶者の税金控除の満額:103万円→実質169万円に
新たな「178万円の壁」「159の壁」「169万円の壁」とは
2026年(令和8年)の税制改正により、「所得税」「特定親族特別控除」「配偶者控除」の3つの控除や非課税枠が大きく見直されました。
これにより、自分自身の所得税非課税枠である「178万円の壁」をはじめ、大学生世代の親など扶養者が受けられる特定親族特別控除の「159万円の壁」、主婦(主夫)の配偶者特別控除が減額され始める「169万円の壁」のすべてが拡大・緩和されます。
自身の所得税:非課税の壁は178万円に(年収220万円以下)
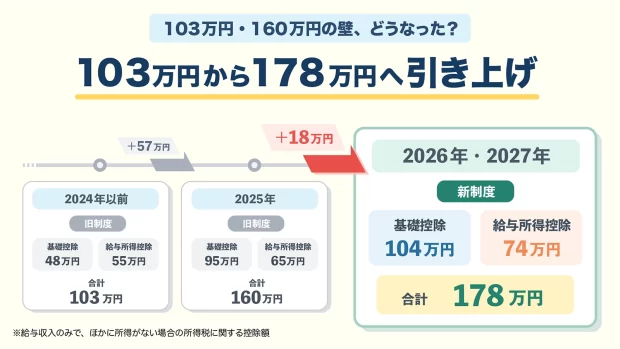
所得税に関しては、2024年まで103万円だったのが、2025年に160万円になり、2026年は178万円まで(年収220万円以下の場合)引き上げられました。
これにより、給与収入が年178万円以下で、給与以外の所得がないパート・アルバイトには、原則として所得税がかかりません(基礎控除以外に所得控除がない場合のみ)。ただし、年収が約220万円を超えると基礎控除は段階的に減少します。
◾️2026年以降の所得税:年収別控除額一覧
| 年収 (給与収入) |
基礎控除(※) | 給与所得控除 | 控除額合計 |
|---|---|---|---|
| 220万円以下 | 104万円 | 74万円 | 178万円 |
| 220万円超 ~475万1,999円以下 | 104万円(※) | ~約139万円 | ~約243万円 |
| 475万2,000円以上 ~ 665万5,556円以下 | 104万円(※) | ~約176万円 | ~約280万円 |
| 665万5,557円以上 ~ 850万円以下 | 67万円(※) | ~約195万円 | ~約262万円 |
| 850万円超 ~2,545万円以下 | 62万円 | 195万円 | 257万円 |
| 2,545万円超 | 最大48万円 | 195万円 | 最大243万円 |
※表中の基礎控除104万円・67万円は、令和8年分・令和9年分に適用される特例加算を含む金額です。また、給与所得控除の最低保障額74万円にも同期間の特例が含まれます。令和10年分以後の控除額は異なります。年収区分は給与収入のみの場合の目安です。
親などの所得税や住民税:大学生世代は159万円、高校生世代は136万円
これまでは、扶養控除の条件で子どもの年齢に違いはなく、103万円でしたが、新制度では年齢によって制度が異なります。
年末時点で19歳以上23歳未満の大学生世代の場合、子どもの年収が159万円まで、親などの保護者は扶養控除の精度を満額受けられるようになりました。ただし、親などの社会保険の扶養に入っている学生は社会保険の扶養も気にする必要があります。基本は130万円がボーダーですが、この年代は、年収150万円まで扶養と認められます。詳しくは、親などの社会保険の制度を調べておきましょう。
なお、高校生世代や大学院などに進学する年齢の場合は、年収136万円までとなっています。これは進学した学校の種類は問わず、本人の年齢で判断します。また、親などの社会保険の扶養は年収130万円になるので、該当する人は注意が必要です。
◾️子の年収別 特定扶養控除額
| 子どもの年収 (給与収入) ※年末時点で19~22歳 |
控除の種類 | 親が受けられる控除額(所得税) |
|---|---|---|
| 136万円以下 | 扶養控除 | 63万円 |
| 136万円超 〜 159万円以下 | 特定親族特別控除 (満額) |
63万円 |
| 159万円超 〜 197万円以下 | 特定親族特別控除 (逓減) |
段階的に減少(例:年収169万→51万円、179万→31万円) |
| 197万円超 | 控除対象外 | 0円 |
配偶者控除・配偶者特別控除:満額適用は169万円まで拡大
夫または妻が配偶者を扶養する世帯を対象とした税金控除は、配偶者控除の上限の136万円を超えても、配偶者特別控除が適用され、実質、年収は169万円まで満額で受けられるようになりました。年収が169万円を超えると控除額は段階的に減少し、207万円超でゼロになります。
なお、控除額の枠は、配偶者を扶養する夫(妻)の所得によって変わります。控除額が最も多いのは、給与収入に換算した場合、年収1,095万円以下となります。
| 自分のパート 年収 (給与収入) |
控除対象制度 | 控除額(所得税) | ||
|---|---|---|---|---|
| 夫など扶養者の年収 900万円以下 (給与収入 1,095万円以下) |
900万円超〜 950万円以下 (給与収入 1,145万円以下) |
950万円超〜 1,000万円以下 (給与収入 1,195万円以下) |
||
| 〜136万円以下 | 配偶者控除 (満額) |
38万円 | 26万円 | 13万円 |
| 136万円超〜 169万円以下 |
配偶者特別控除 (満額) |
38万円 | 26万円 | 13万円 |
| 169万円超〜 207万円以下 |
配偶者特別控除 (逓減) |
段階的に減少 | ||
| 207万円超 | 控除なし | 0円 | 0円 | 0円 |
社会保険の壁はそのまま残る
今回は税制上の「年収の壁」が見直されました。一方、社会保険は税制とは別の基準で判定されます。
週20時間以上の勤務でパート先の社会保険に加入
学生を除くパート・アルバイトの場合、以下要件を満たすと勤務先の社会保険に加入する必要があります。また、企業規模要件(従業員50人超の企業)も段階的に縮小・撤廃されます。
- 勤務先の従業員数(厚生年金加入者)が51人以上
- 週の所定労働時間が20時間以上
- 勤務期間が2か月を超える見込み
- 学生でないこと
なお、「106万円の壁」の基準となる所定内賃金月額8.8万円以上という賃金要件は、2026年10月に撤廃されました。
すべての人が対象となる130万円の壁
原則として年収130万円以上になる見込みがあると、配偶者や親などの社会保険の扶養から外れる場合があります。ただし、配偶者を除く19歳以上23歳未満の人は、年間収入150万円未満まで被扶養者として認定される場合があります。勤務先の社会保険の加入要件を満たす場合は、130万円未満でも勤務先の社会保険に加入します。
要件を満たせば勤務先の社会保険に加入するか、勤務先の社会保険に加入できなければ自分で国民健康保険・国民年金に加入する必要があり、保険料負担が大きくなります。
年収別の手取り額シミュレーション
◾️年収別 住民税・所得税社会保険料手取り額
| 年収 | 住民税 | 所得税 | 社会保険料 | 手取り |
|---|---|---|---|---|
| 年収119万円以下の例 (学生・家族の社会保険の扶養に入っている場合) |
所得割は負担なし※1 | 負担なし | 負担なし | 約119万円※1 |
| 年収119万円以下の例 (パートで勤務先の社保に加入) |
所得割は負担なし※1 | 負担なし | 約16.7万円 | 約102.3万円 |
| 年収130万円 (19歳以上23歳未満以外の学生で、親の社会保険の扶養に入っている場合) |
約1.3万円 | 負担なし | 負担なし | 約128.7万円 |
| 年収150万円 (19歳以上23歳未満の学生で、親の社会保険の扶養に入っている場合) |
約3.8万円 | 負担なし | 負担なし | 約146.2万円 |
| 年収159万円以下の例 (パートで勤務先の社保に加入) |
約2.5万円 | 負担なし | 約21.3万円 | 約135.2万円 |
※1 住民税の所得割は年収119万円以下の場合は非課税ですが、均等割はお住まいの市区町村によりかかる場合があります。
※所得税・住民税は、給与収入以外の所得がなく、所得控除は基礎控除と社会保険料控除のみとして試算しています。学生の試算では勤労学生控除を適用していません。
※社会保険料は、東京都の協会けんぽの2026年度保険料率、厚生年金保険料率、子ども・子育て支援金率および各年収に対応する標準報酬月額を用いて試算しています。
※主婦・主夫の試算は40歳未満を想定し、介護保険料は含めていません。
※雇用保険料は考慮していません。
※社会保険の被扶養者認定における年間収入要件は原則130万円未満です。ただし、配偶者を除く19歳以上23歳未満の人は150万円未満です。年齢はその年の12月31日時点で判定されます。詳しくは加入している健康保険にご確認ください。
※国民年金保険料、国民健康保険料は免除されているものとします。
※住民税については調整控除は考慮していません。
※住民税の均等割の非課税ラインは119万円として計算しています。実際にはお住まいの自治体の基準をご確認ください。
いくらまで稼ぐか、自身や家族の状況を見て判断を
2026年から税金の壁は大幅に緩和され、学生アルバイトやパートで、給与収入のみかつほかに所得がない場合は、年収178万円以下であれば原則として所得税がかからなくなりました。一方で、社会保険の加入・扶養を外れる要件や、親や夫妻の税金控除もあるので、いくら稼ぐのが自分や家族にとって良いか、必要な人は確認するようにしましょう。
渋田貴正
司法書士事務所V-Spirits 代表司法書士。大学卒業後、大手食品メーカーや外資系専門商社に在職中に税理士、司法書士、社会保険労務士の資格を取得。2012年独立し、司法書士事務所開設。
https://www.pright-si.com/
更新履歴:2025年9月30日、2026年8月31日、2026年10月1日
※文中の社名・所属等は、取材時または更新時のものです。